


Bonus mobili 2027, prorogata la detrazione del 50% fino a 5.000 euro: cosa cambia per gli elettrodomestici

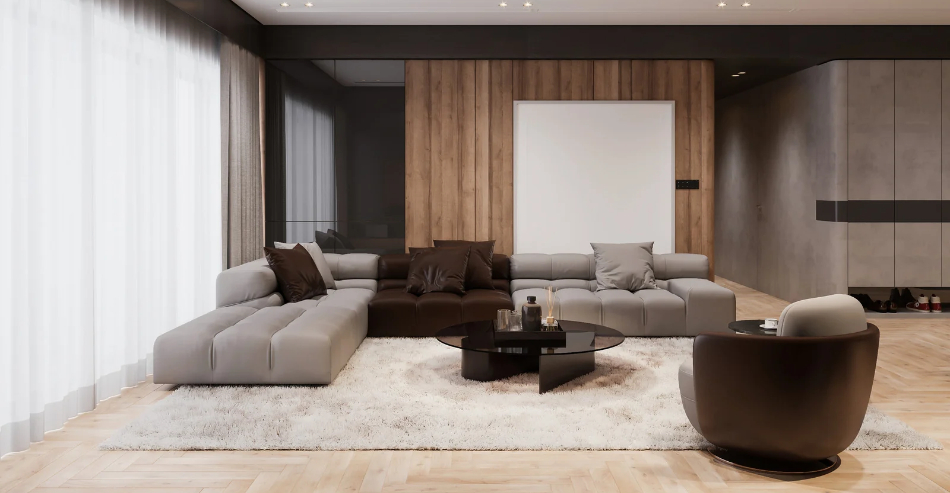
Il disegno di legge di Bilancio 2027 conferma l’agevolazione fiscale per l’acquisto di arredi destinati agli immobili ristrutturati. Possibile esclusione dei grandi elettrodomestici, mentre per la loro sostituzione è previsto un fondo da 50 milioni di euro.
Il Bonus mobili verso la proroga anche per il 2027, con la conferma della detrazione Irpef del 50% e del limite massimo di spesa di 5.000 euro. La misura, contenuta nel disegno di legge di Bilancio 2027, consentirà ai contribuenti che effettuano interventi di ristrutturazione edilizia di recuperare fino a 2.500 euro sulle spese sostenute per l’acquisto di nuovi arredi.
La proroga mantiene sostanzialmente invariato il meccanismo dell’agevolazione già previsto per il 2026, ma introduce un possibile cambiamento per quanto riguarda i prodotti ammessi al beneficio. Nella nuova formulazione normativa, infatti, non compare più il riferimento esplicito ai grandi elettrodomestici, finora compresi tra gli acquisti detraibili.
La manovra prevede, parallelamente, il rifinanziamento del Bonus elettrodomestici con uno stanziamento di 50 milioni di euro, destinato a incentivare la sostituzione degli apparecchi più vecchi con modelli a maggiore efficienza energetica.
Le disposizioni sono contenute nell’articolo 4 del disegno di legge di Bilancio, che interviene anche sulle detrazioni per gli interventi edilizi. Le novità dovranno comunque essere confermate durante l’iter parlamentare, prima dell’approvazione definitiva della manovra.
Confermata la detrazione del 50%: quanto si può recuperare
Il disegno di legge di Bilancio proroga fino al 31 dicembre 2027 il Bonus mobili, mantenendo la detrazione Irpef del 50% sulle spese documentate per l’acquisto di arredi destinati a immobili interessati da interventi di recupero edilizio.
Il tetto massimo di spesa resta fissato a 5.000 euro. Questo significa che il contribuente potrà ottenere un risparmio fiscale complessivo fino a 2.500 euro, da ripartire in dieci quote annuali di pari importo, per un massimo di 250 euro all’anno.
Ad esempio, chi acquista mobili per 4.000 euro potrà beneficiare di una detrazione complessiva di 2.000 euro, recuperando 200 euro all’anno attraverso la dichiarazione dei redditi.
L’agevolazione è disciplinata, secondo il testo della manovra, dal nuovo articolo 360-quater, comma 2, del Testo unico delle imposte sui redditi, introdotto dal decreto legislativo 117/2026.
Il limite di 5.000 euro riguarda esclusivamente le spese per gli arredi ed è autonomo rispetto al plafond previsto per i lavori di ristrutturazione.
Un elemento importante riguarda l’aliquota applicabile. Il Bonus mobili continuerà a garantire una detrazione del 50% anche quando i lavori edilizi collegati beneficiano dell’aliquota del 36%, prevista per gli immobili diversi dall’abitazione principale.
Quali lavori di ristrutturazione danno diritto all’agevolazione
Per beneficiare del Bonus mobili sarà necessario collegare l’acquisto degli arredi a un intervento di recupero edilizio che consenta di accedere al Bonus ristrutturazioni.
In base alla disciplina attualmente applicabile, sulle singole unità immobiliari residenziali sono ammessi gli interventi di manutenzione straordinaria, restauro, risanamento conservativo e ristrutturazione edilizia.
Non danno invece diritto all’agevolazione i semplici lavori di manutenzione ordinaria effettuati all’interno di una singola abitazione, come la tinteggiatura delle pareti o la sostituzione dei pavimenti, quando non sono inseriti in un intervento edilizio più ampio e fiscalmente agevolabile.
Per quanto riguarda le parti comuni degli edifici residenziali, il beneficio può essere riconosciuto anche in presenza di determinati interventi di manutenzione ordinaria, a condizione che i mobili acquistati siano destinati ad arredare gli spazi comuni.
Il disegno di legge di Bilancio 2027 conferma inoltre un requisito temporale fondamentale: per gli acquisti effettuati nel 2027, i lavori dovranno essere iniziati non prima del 1° gennaio 2026.
La data di avvio dell’intervento edilizio dovrà necessariamente precedere quella di acquisto dei mobili. Non sarà invece indispensabile che la ristrutturazione sia già stata completata.
La detrazione spetterà al contribuente che beneficia dell’agevolazione fiscale per i lavori e sostiene direttamente le spese per gli arredi.
Come funziona il limite di spesa per chi ha già acquistato arredi nel 2026
La proroga dell’agevolazione non comporta automaticamente la possibilità di utilizzare un nuovo limite di 5.000 euro per gli acquisti effettuati nel 2027, se questi sono collegati allo stesso intervento edilizio già agevolato nell’anno precedente.
Il disegno di legge conferma infatti le regole previste per gli acquisti distribuiti su più annualità.
Quando i lavori sono stati effettuati nel 2026 oppure sono iniziati nel 2026 e proseguiti nel 2027, il tetto di spesa disponibile dovrà essere ridotto degli importi già utilizzati nell’anno precedente e per i quali è stata richiesta la detrazione.
Un esempio permette di comprendere il funzionamento del meccanismo. Se nel 2026 un contribuente ha acquistato mobili per 3.000 euro, beneficiando della detrazione del 50%, nel 2027 potrà portare in detrazione ulteriori acquisti per un massimo di 2.000 euro, sempre con riferimento allo stesso intervento di ristrutturazione.
Se invece il limite di 5.000 euro è stato già interamente utilizzato nel 2026, gli ulteriori acquisti effettuati nel 2027 non potranno beneficiare del Bonus mobili nell’ambito del medesimo intervento edilizio.
Quali arredi si possono acquistare con la detrazione
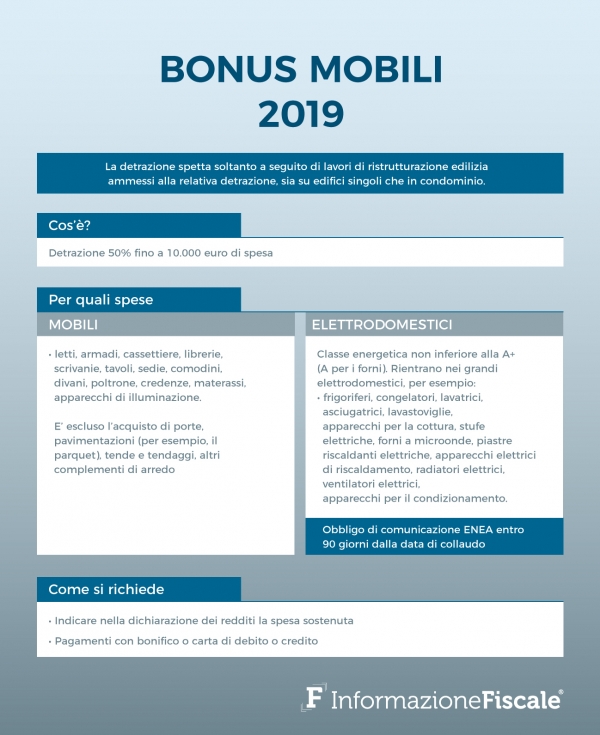
Tra i beni che potranno continuare a beneficiare dell’agevolazione figurano i mobili nuovi destinati all’arredamento dell’immobile oggetto di ristrutturazione.
Rientrano in questa categoria, ad esempio, letti, armadi, cassettiere, librerie, scrivanie, tavoli, sedie, divani, poltrone, credenze e apparecchi di illuminazione.
Restano invece esclusi gli acquisti di porte, pavimentazioni, tende, tendaggi e altri complementi che non rientrano tra le categorie di arredi agevolabili.
Il beneficio fiscale riguarda gli acquisti destinati all’immobile interessato dai lavori, ma non richiede necessariamente che i mobili siano collocati nella stessa stanza in cui è stato eseguito l’intervento edilizio.
Chi ristruttura il bagno, ad esempio, può beneficiare della detrazione anche per l’acquisto di mobili destinati alla camera da letto o al soggiorno, purché siano rispettati gli altri requisiti previsti dalla normativa.
Grandi elettrodomestici fuori dal Bonus mobili 2027? La novità della manovra
Uno degli aspetti più rilevanti del disegno di legge di Bilancio riguarda la possibile esclusione dei grandi elettrodomestici dal Bonus mobili.
La normativa applicabile nel 2026 comprende infatti, oltre ai mobili nuovi, anche l’acquisto di grandi elettrodomestici che rispettano specifici requisiti di efficienza energetica.
Tra i prodotti agevolabili figurano, ad esempio, i forni di classe energetica almeno A, le lavatrici e le lavastoviglie di classe almeno E, oltre ai frigoriferi e ai congelatori di classe almeno F.
Nel testo proposto per il 2027, tuttavia, il riferimento ai grandi elettrodomestici non compare espressamente. La disposizione richiama soltanto le spese sostenute per l’acquisto di mobili finalizzati all’arredo dell’immobile oggetto di ristrutturazione.
Una formulazione che potrebbe restringere il campo di applicazione della detrazione, riservandola esclusivamente agli arredi.
La differenza emerge anche dalla relazione tecnica che accompagna la manovra, nella quale viene ricordato che negli anni precedenti il limite di spesa di 5.000 euro comprendeva anche gli acquisti di elettrodomestici.
La mancata menzione di questi prodotti nella nuova disposizione potrebbe quindi indicare la volontà di separare le due forme di incentivazione: da una parte la detrazione fiscale per i mobili, dall’altra il contributo specifico per la sostituzione degli elettrodomestici.
L’esclusione, tuttavia, non può ancora essere considerata definitiva. Sarà necessario attendere l’esame parlamentare e verificare se il testo approvato confermerà questa impostazione oppure reintrodurrà espressamente i grandi elettrodomestici tra le spese detraibili.
Bonus elettrodomestici 2027, stanziati 50 milioni di euro: come funzionerà
Accanto alla proroga del Bonus mobili, il disegno di legge di Bilancio prevede il rifinanziamento del Bonus elettrodomestici, introdotto dalla Legge di Bilancio 2025.
Per il 2027 viene previsto uno stanziamento complessivo di 50 milioni di euro, destinato a sostenere le famiglie che intendono sostituire gli apparecchi meno efficienti con prodotti caratterizzati da consumi energetici più contenuti.
A differenza del Bonus mobili, il contributo per gli elettrodomestici non richiede l’esecuzione di lavori di ristrutturazione edilizia.
Nell’edizione 2025, l’incentivo era riconosciuto attraverso un voucher digitale utilizzabile come sconto diretto sul prezzo di acquisto.
Il contributo poteva coprire fino al 30% del costo del nuovo apparecchio, con un importo massimo di 100 euro per nucleo familiare. Per le famiglie con ISEE inferiore a 25.000 euro, il limite saliva a 200 euro.
L’agevolazione riguardava un solo elettrodomestico per nucleo familiare e prevedeva specifiche condizioni. Il nuovo prodotto doveva essere realizzato nell’Unione europea, appartenere a una classe energetica superiore rispetto all’apparecchio sostituito e garantire un miglioramento dell’efficienza energetica.
Era inoltre richiesta la consegna del vecchio elettrodomestico al venditore, affinché fosse avviato al corretto smaltimento.
Per il 2027, però, le condizioni operative dovranno essere definite da un nuovo provvedimento attuativo.
Il disegno di legge stabilisce che un decreto del Ministero delle Imprese e del Made in Italy, adottato di concerto con il Ministero dell’Economia e delle Finanze, dovrà individuare i criteri di accesso, le modalità di richiesta e i termini di erogazione del contributo.
Il decreto dovrebbe arrivare entro 60 giorni dall’entrata in vigore della Legge di Bilancio 2027.
Restano quindi da confermare gli importi effettivamente riconosciuti alle famiglie, i requisiti energetici degli apparecchi e le procedure per ottenere l’incentivo.
Bonus mobili e Bonus elettrodomestici 2027, quali sono le differenze
Nonostante entrambi gli incentivi siano destinati a sostenere gli acquisti per la casa, il Bonus mobili e il Bonus elettrodomestici presentano caratteristiche differenti.
Il primo consiste in una detrazione fiscale del 50%, riconosciuta in dieci anni e subordinata alla realizzazione di specifici interventi di recupero edilizio. Il contribuente sostiene inizialmente la spesa e recupera successivamente una parte dell’importo attraverso la dichiarazione dei redditi.
Il secondo, invece, è un contributo economico destinato alla sostituzione degli elettrodomestici obsoleti, senza la necessità di effettuare lavori di ristrutturazione.
Un’altra differenza riguarda le risorse disponibili. Il Bonus mobili opera attraverso una detrazione fiscale riconosciuta nel rispetto dei requisiti previsti dalla legge, mentre il Bonus elettrodomestici è finanziato attraverso uno stanziamento specifico, che per il 2027 dovrebbe ammontare a 50 milioni di euro.
Per quest’ultimo incentivo sarà quindi particolarmente importante conoscere le modalità di assegnazione delle risorse, che verranno stabilite dal decreto attuativo.
Bonus mobili 2027, cosa sapere prima di acquistare i nuovi arredi
Per chi ha in programma di ristrutturare casa nel 2027, la proroga del Bonus mobili potrebbe rappresentare un’opportunità per ridurre il costo dell’acquisto di nuovi arredi.
Prima di procedere con le spese, sarà però fondamentale verificare il rispetto dei requisiti richiesti dalla normativa.
In particolare, occorrerà prestare attenzione alla data di avvio dei lavori, che dovrà precedere quella degli acquisti, e conservare la documentazione necessaria a dimostrare sia l’esecuzione degli interventi edilizi sia il sostenimento delle spese per i mobili.
Sarà inoltre necessario utilizzare strumenti di pagamento ammessi dalla disciplina fiscale e verificare l’eventuale presenza di acquisti già agevolati nel 2026, che potrebbero ridurre il plafond ancora disponibile.
Particolare cautela sarà richiesta per l’acquisto dei grandi elettrodomestici, considerando che la loro inclusione nel Bonus mobili 2027 resta uno degli aspetti da chiarire.
La conferma definitiva delle agevolazioni arriverà soltanto con l’approvazione della Legge di Bilancio 2027. Fino ad allora, sia la proroga della detrazione del 50% sia il rifinanziamento del Bonus elettrodomestici rimangono misure previste dal disegno di legge e potenzialmente modificabili durante l’iter parlamentare.



Risposte