


Art Bonus 2027, detrazioni al 65% per il restauro di ville, parchi e giardini storici: tutte le novità della Manovra

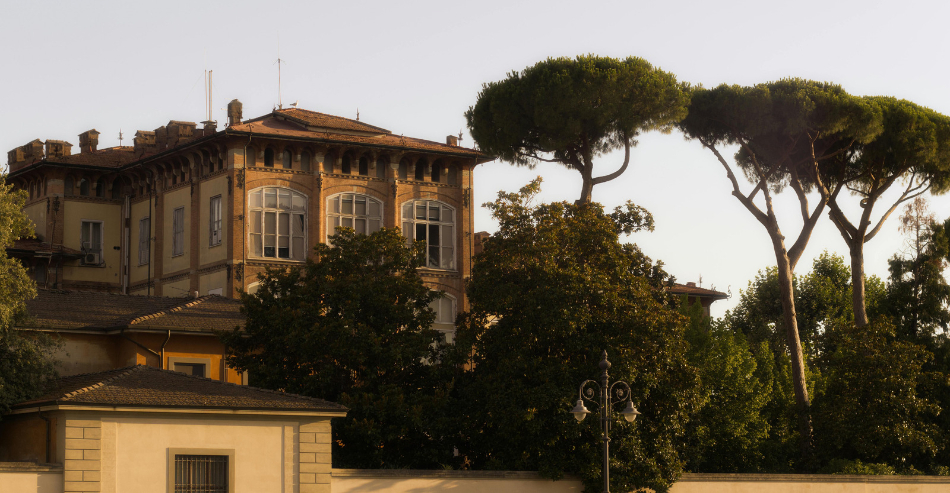
La Legge di Bilancio 2027 punta ad ampliare gli incentivi fiscali per la tutela del patrimonio culturale italiano. Il credito d’imposta del 65% potrebbe essere esteso alle donazioni destinate al recupero di immobili storici vincolati gestiti da enti non profit, ai beni culturali ecclesiastici e a musei e istituzioni culturali private. Ecco chi potrà beneficiarne e quali requisiti saranno necessari.
Art Bonus 2027: più risorse private per salvaguardare il patrimonio storico italiano
Nuove opportunità per il restauro e la valorizzazione del patrimonio storico e artistico italiano. Il disegno di legge di Bilancio 2027 prevede un importante ampliamento dell’Art Bonus, lo strumento fiscale che incentiva il mecenatismo culturale attraverso un credito d’imposta pari al 65% delle donazioni effettuate.
La novità, contenuta nell’articolo 109 della Manovra, riguarda soprattutto la possibilità di finanziare con donazioni fiscalmente agevolate il recupero di ville storiche, edifici monumentali, parchi e giardini sottoposti a vincolo culturale, anche quando sono gestiti da soggetti privati senza scopo di lucro.
Si tratta di un possibile cambiamento significativo rispetto alla disciplina attuale, che concentra l’agevolazione prevalentemente sui beni culturali pubblici e su specifiche istituzioni e attività culturali.
L’obiettivo è favorire la partecipazione di cittadini e imprese alla conservazione di un patrimonio diffuso che, pur essendo spesso di proprietà privata, rappresenta una risorsa di interesse collettivo.
Le nuove disposizioni dovrebbero trovare applicazione per le donazioni effettuate a partire dal periodo d’imposta in corso al 31 dicembre 2027, subordinatamente all’approvazione definitiva della legge e all’adozione delle relative disposizioni attuative.
Restauro di ville e giardini storici: chi potrà accedere all’Art Bonus
Uno degli aspetti più rilevanti della proposta riguarda l’estensione delle donazioni agevolate agli enti del Terzo settore, alle fondazioni e alle associazioni riconosciute che si occupano della tutela e della gestione del patrimonio storico.
Non sarà tuttavia sufficiente possedere o gestire un immobile di pregio per accedere al nuovo sistema di agevolazioni.
Il testo prevede infatti specifici requisiti per gli enti beneficiari, che dovranno:
– Essere dotati di personalità giuridica e operare senza finalità di lucro.
– Svolgere la propria attività da almeno cinque anni.
– Prevedere espressamente nello statuto finalità di conservazione, restauro e gestione di edifici, ville, parchi o giardini di interesse storico, artistico o archeologico.
– Gestire beni sottoposti a dichiarazione di interesse culturale ai sensi dell’articolo 13 del D.Lgs. 42/2004.
– Garantire condizioni adeguate di accessibilità e fruizione pubblica per un numero minimo di giorni all’anno.
Quest’ultimo requisito sarà disciplinato da un successivo decreto attuativo, che dovrà stabilire le modalità e le condizioni di apertura al pubblico.
La misura potrebbe quindi rappresentare un’opportunità per numerose fondazioni e associazioni impegnate nella conservazione di dimore storiche e giardini monumentali, spesso caratterizzati da elevati costi di manutenzione.
Quali interventi di restauro saranno finanziabili
L’ampliamento dell’Art Bonus non riguarderà indistintamente tutti i lavori effettuati sugli immobili storici.
Secondo la formulazione proposta, le donazioni agevolate potranno essere destinate esclusivamente a interventi di conservazione, manutenzione e restauro dei beni culturali espressamente individuati dalla normativa.
L’agevolazione sarà quindi collegata alla tutela del bene vincolato e non potrà essere utilizzata per finanziare genericamente attività immobiliari o interventi su manufatti diversi da quelli ammessi.
Sono infatti esclusi gli interventi riguardanti altri beni mobili o immobili, anche quando abbiano carattere strumentale o pertinenziale rispetto al complesso storico.
Questo significa che, per beneficiare del nuovo regime, sarà fondamentale verificare preventivamente la natura del vincolo culturale, l’ammissibilità dell’intervento e la corretta destinazione delle somme ricevute.
Per i professionisti del restauro, gli enti gestori e i soggetti impegnati nella conservazione del patrimonio architettonico, la disposizione potrebbe favorire la programmazione di interventi sostenuti da contributi privati.
Art Bonus esteso anche a chiese e beni culturali ecclesiastici
Un’altra novità significativa riguarda il patrimonio culturale appartenente agli enti ecclesiastici.
La Manovra 2027 prevede infatti di estendere il credito d’imposta alle donazioni destinate agli enti ecclesiastici civilmente riconosciuti, disciplinati dalla Legge 222/1985, e alle fabbricerie previste dal DPR 33/1987.
Le erogazioni liberali potranno finanziare interventi di conservazione, manutenzione e restauro dei beni culturali individuati dall’articolo 10 del Codice dei beni culturali e del paesaggio.
L’estensione potrebbe favorire il recupero di edifici religiosi e complessi monumentali di particolare valore storico e artistico, contribuendo alla salvaguardia di un patrimonio ampiamente distribuito sul territorio nazionale.
Per gli enti ecclesiastici, la disposizione non introduce gli stessi requisiti di anzianità operativa e apertura al pubblico previsti per le organizzazioni non profit che gestiscono ville, edifici e giardini storici.
Restano comunque determinanti la qualificazione culturale dei beni e il rispetto delle condizioni che saranno previste dalla disciplina applicabile.
Musei privati, archivi e festival culturali: si amplia la platea dei beneficiari
L’intervento previsto dalla Legge di Bilancio non si limita al patrimonio architettonico e religioso.
L’articolo 109 propone infatti di ampliare il sistema delle donazioni agevolate anche a ulteriori soggetti che operano nel settore culturale.
Tra questi rientrano gli istituti e i luoghi della cultura privati, inclusi musei e archivi d’impresa, purché accreditati al Sistema museale nazionale.
La misura comprende inoltre gli istituti culturali destinatari dei contributi previsti dalla Legge 534/1996 o da specifiche disposizioni legislative, oltre ai comitati e alle edizioni nazionali istituiti secondo la Legge 420/1997.
Potranno essere coinvolti anche gli enti con personalità giuridica che organizzano festival e manifestazioni culturali di particolare rilevanza nazionale o internazionale, a condizione che le iniziative siano riconosciute di interesse pubblico secondo criteri ancora da definire.
Per gli istituti culturali pubblici continueranno invece ad applicarsi le disposizioni già vigenti.
Credito d’imposta del 65%: quanto si può recuperare con una donazione
La proposta di riforma non modifica la percentuale dell’Art Bonus, che rimane fissata al 65% delle erogazioni liberali in denaro.
Il beneficio fiscale spetta al soggetto che effettua la donazione e viene ripartito in tre quote annuali di pari importo.
Per comprendere il funzionamento dell’incentivo, si può considerare il caso di una donazione di 10.000 euro destinata al restauro di una villa storica ammessa al beneficio.
Il donatore maturerebbe, nel rispetto dei limiti fiscali previsti, un credito d’imposta complessivo di 6.500 euro, utilizzabile in tre quote annuali di circa 2.166,67 euro.
La disciplina generale stabilisce inoltre limiti differenti in base alla tipologia del contribuente:
– Persone fisiche ed enti non commerciali: credito riconosciuto entro il limite del 15% del reddito imponibile.
– Titolari di reddito d’impresa: credito riconosciuto entro il limite del 5 per mille dei ricavi annui.
L’incentivo non consiste quindi in un contributo economico direttamente versato dallo Stato al proprietario dell’immobile, ma in un vantaggio fiscale riconosciuto a chi sostiene economicamente l’intervento attraverso una donazione.
Decreto attuativo e controlli: cosa manca per rendere operativa la misura
L’effettiva applicazione delle nuove agevolazioni richiederà un ulteriore passaggio normativo.
Il disegno di legge prevede l’adozione di un decreto del Ministro della Cultura, di concerto con il Ministro dell’Economia e delle Finanze, entro sei mesi dall’entrata in vigore della Legge di Bilancio.
Il provvedimento dovrà definire le modalità operative e chiarire alcuni aspetti essenziali, tra cui i requisiti di accesso e le condizioni di fruizione pubblica degli immobili storici.
Particolare attenzione dovrà essere riservata alla verifica dei soggetti beneficiari, alla corretta individuazione dei beni culturali e alla destinazione delle donazioni agli interventi consentiti.
Anche sotto il profilo finanziario, la proposta prevede uno stanziamento progressivo: gli oneri stimati ammontano a 17,9 milioni di euro per il 2028, 34,9 milioni per il 2029 e 51,9 milioni di euro annui a decorrere dal 2030.
Un’opportunità per il recupero del patrimonio storico e per il settore del restauro
L’ampliamento dell’Art Bonus potrebbe avere ricadute importanti non soltanto sulla conservazione del patrimonio culturale, ma anche sull’intera filiera del restauro.
La possibilità di incentivare fiscalmente le donazioni a favore di beni storici gestiti da soggetti non profit potrebbe facilitare la raccolta di risorse per interventi che, in molti casi, richiedono investimenti consistenti e una programmazione pluriennale.
Ville monumentali, giardini storici, complessi ecclesiastici e istituzioni culturali private potrebbero così disporre di uno strumento aggiuntivo per sostenere lavori di conservazione e manutenzione.
La misura potrebbe inoltre favorire il coinvolgimento di imprese, fondazioni e cittadini in progetti di recupero del patrimonio storico locale, rafforzando il rapporto tra mecenatismo privato e tutela dei beni culturali.
Resta tuttavia un elemento fondamentale: l’estensione dell’Art Bonus non è ancora definitiva.
La disposizione è contenuta nel disegno di legge di Bilancio 2027 e dovrà completare l’iter parlamentare. Solo dopo l’approvazione della norma e l’emanazione del decreto attuativo sarà possibile conoscere nel dettaglio le condizioni per accedere al nuovo regime.
Se confermata, la riforma potrebbe rappresentare un passo significativo verso un modello di conservazione del patrimonio culturale capace di affiancare alle risorse pubbliche una partecipazione più ampia dei soggetti privati, con nuove prospettive per la tutela e il recupero delle testimonianze storiche e architettoniche italiane.




Risposte